
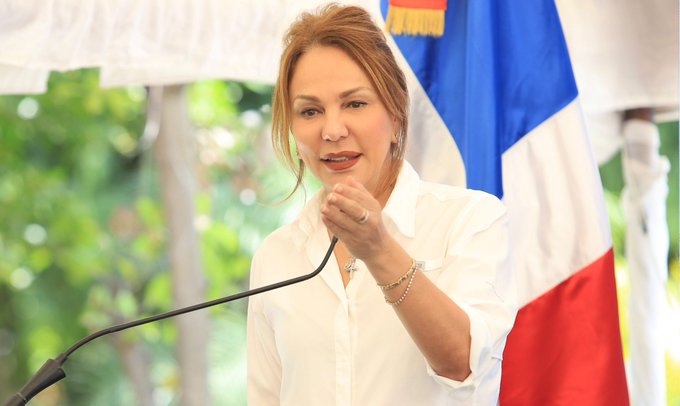
Santo Domingo.- La exministra de Cultura, Milagros Germán, afirmó que la auditoría realizada a esa institución durante su gestión identifica debilidades de control, así como observaciones administrativas y contables, pero cuestionó que sus resultados se presenten como RD$304.8 millones en irregularidades financieras. Por esa razón, pidió al medio digital Acento rectificar y precisar el alcance de los hallazgos divulgados.
En una comunicación enviada a los medios este martes, Germán sostuvo que la publicación reúne partidas de distinta naturaleza y las presenta bajo una cifra global que, a su juicio, puede llevar a interpretar que hubo pérdidas patrimoniales o fondos desviados, aunque esos conceptos no se desprendan necesariamente de cada observación del informe de la Contraloría General de la República.
Uno de los principales puntos señalados por la exfuncionaria son los RD$144.6 millones correspondientes a la subejecución presupuestaria. Germán argumentó que se trata de recursos presupuestados que no fueron utilizados y que esa diferencia no equivale, por sí misma, a pagos irregulares ni a dinero sustraído. La subejecución refleja una diferencia entre el presupuesto disponible y el gasto ejecutado, por lo que debe distinguirse de otras observaciones financieras.
También cuestionó que se incluyan RD$56.3 millones en anticipos financieros destinados a actividades como el Carnaval y las ferias y festivales del libro. Según su comunicación, el apartado correspondiente de la auditoría identifica los fondos, sus destinos y las resoluciones que los autorizaron, sin formular allí una inobservancia específica sobre esos anticipos. Por ello, considera que su inclusión en el monto global de irregularidades no está sustentada por esa sección del informe.
La exministra se refirió, además, a las diferencias detectadas entre los registros de bienes institucionales. Sostuvo que las discrepancias contables y de conciliación deben analizarse según su naturaleza y no interpretarse automáticamente como pérdidas patrimoniales o recursos desviados. En ese sentido, pidió distinguir entre las observaciones de registro y aquellos hallazgos que puedan acreditar una irregularidad concreta.
Germán también solicitó que se tomen en cuenta las observaciones que la Contraloría retiró o declaró subsanadas. Entre ellas mencionó el señalamiento sobre el límite de caja chica, que el órgano auditor consideró no aplicable, así como puntos relativos al sistema de asistencia, las licencias informáticas y las políticas y procedimientos de inventario. A su entender, el estado de cada observación debe quedar reflejado en la información publicada.
No obstante, la exministra no sostiene que todos los señalamientos hayan sido descartados. Su planteamiento se centra en que se diferencien las partidas presupuestarias y contables de las irregularidades efectivamente identificadas, así como los hallazgos retirados o corregidos de aquellos que permanecen vigentes o pendientes de validación.
La controversia gira, por tanto, en torno a la forma en que se presenta el resultado de la auditoría y al significado atribuido a los RD$304.8 millones. Mientras Germán solicita a Acento rectificar y contextualizar la cifra, el contenido del informe debe examinarse atendiendo a la descripción, el alcance y el estatus de cada observación, sin asumir que toda debilidad de control representa automáticamente una pérdida de fondos ni que todas las observaciones carecen de fundamento.
Comunicado integro:
COMUNICADO A LA OPINIÓN PÚBLICA
Sobre la publicación del medio digital Acento
Santo Domingo, D. N. | 13 de octubre de 2026
La presentación de RD$304.8 millones como una cifra global de observaciones e irregularidades financieras en el Ministerio de Cultura es incorrecta y debe rectificarse. La publicación de Acento reúne partidas de distinta naturaleza e incluye operaciones sobre las cuales el apartado correspondiente de la auditoría no formula una irregularidad. Esa suma no constituye una determinación de pérdidas ni de fondos desviados.
El ejemplo más claro son los RD$144.6 millones que corresponden a presupuesto no ejecutado. El propio informe explica que se trata de disponibilidad presupuestaria que no se utilizó. La subejecución nunca equivale a pagos irregulares. Una observación sobre recursos no utilizados no puede interpretarse como una pérdida de esos recursos.
La publicación también incorpora RD$56.3 millones en anticipos financieros. El informe identifica cinco fondos autorizados para el Carnaval y las ferias y festivales del libro, con sus fechas, destinos y resoluciones. Ese apartado no formula una inobservancia sobre dichos anticipos. Incluirlos en el agregado de observaciones e irregularidades monetarias carece de sustento en esa sección del informe. Que una operación aparezca descrita en una auditoría no significa que haya sido objetada.
La suma incorpora, además, diferencias entre los registros de bienes. Son observaciones de registro y conciliación que no acreditan pérdidas patrimoniales por los valores señalados, ni desviado, ni como irregulares u observados. El significado de cada partida debe respetarse, no alterarse al construir una cifra global.
Los resultados además incluyen las observaciones retiradas y las subsanadas. La Contraloría retiró el señalamiento sobre el límite de caja chica porque no resultaba aplicable y declaró subsanados, entre otros, los puntos relativos al sistema de asistencia, las licencias informáticas y las políticas y procedimientos de inventario. No son apreciaciones de esta exministra sino conclusiones del propio órgano auditor que deben formar parte de la información ofrecida a la ciudadanía.
El informe de 2024 documenta, además, que la implementación del control interno alcanzó el 83.32%, calificado como satisfactorio, frente al 58.73% consignado en el informe de 2021–2023 y una considerable mejora al 44% con el que el mismo informe consigna fue recibido de la gestión anterior. Son 39 puntos porcentuales de mejora.
La rendición de cuentas exige distinguir entre debilidades de control, presupuesto no utilizado, operaciones autorizadas y perjuicios efectivamente comprobados.
Por estas razones, solicito a Acento rectificar, tanto en el titular como en el contenido de la publicación, revisar las réplicas y sus evaluaciones incluidas en los propios informes y publicar de manera visible las correcciones correspondientes, también en los canales donde se haya reproducido la información.
Respeto la labor fiscalizadora de la Contraloría y el derecho de la prensa a examinar la gestión pública. La ciudadanía merece conocer los señalamientos, las respuestas documentadas, las decisiones del órgano auditor y los asuntos pendientes. Reitero mi disposición a ofrecer las aclaraciones que correspondan.
No pido que se deje de examinar mi gestión. Exijo que se informe con fidelidad a los documentos y respeto a los hechos.


